关注机床行业最新资讯,如需更多信息,请关注我们其他的社交平台!
现代机床杂志 2024 第一期
订阅电话:010-80335298

广东钶锐锶——8月17日科创板上会
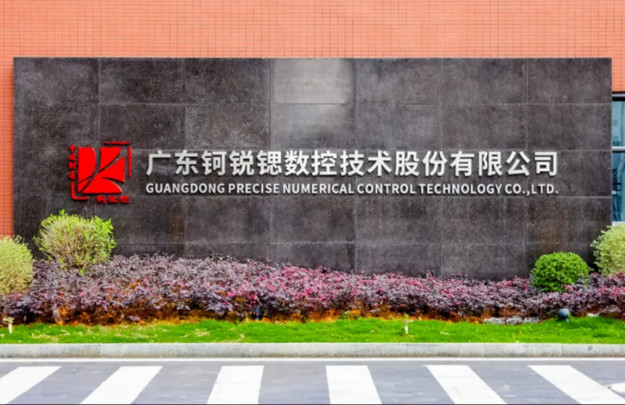
8月17日,上交所上市审核委员会将审议广东钶锐锶数控技术股份有限公司的科创板首发申请,拟募资约7.19亿元。
对二级市场而言,这不只是一家公司的IPO。工业母机已被”十五五”规划建议与集成电路并列,提升至国家战略安全高度,而钶锐锶正是这条赛道上全直驱数控机床销量第一的国产厂商。它的上会,某种意义上是国产高端机床技术成色的一次公开亮相。
这是一个值得重视的产业信号。
01 高端机床国产化,最难的一环在哪
中国已是全球最大的机床生产国和消费国,但”大”不等于”强”。高端数控机床的国产化水平至今仍然偏低,真正制约的,是决定机床性能上限的数控系统和核心功能部件——它们长期掌握在海外厂商手中。
这意味着什么?意味着多数国产整机厂外购系统和部件,成本受制于人,迭代节奏要看供应商脸色。谁掌握核心环节,谁才有真正的话语权。
钶锐锶从创立起,奔着的就是这个最难的环节。
02 钶锐锶选了一条更难的路
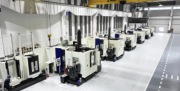
钶锐锶主营全直驱数控机床和数控系统。全直驱用直线电机直接驱动机床各轴,省掉丝杠等中间传动环节,消除了反向间隙和机械磨损,速度与精度上限更高——但技术难度极大,国内敢走这条路的厂商不多,多数还停留在采购国外部件组装的阶段。
钶锐锶的选择是把难的部分全部自己做。通过自研加收购铼钠克,公司打通了”机床结构+系统硬件+控制软件+底层算法”的完整链条:数控系统100%自产,驱动器自制率从2023年的66.67%升至2025年的99.95%,直线电机磁石板自制率从53.37%升至99.71%。
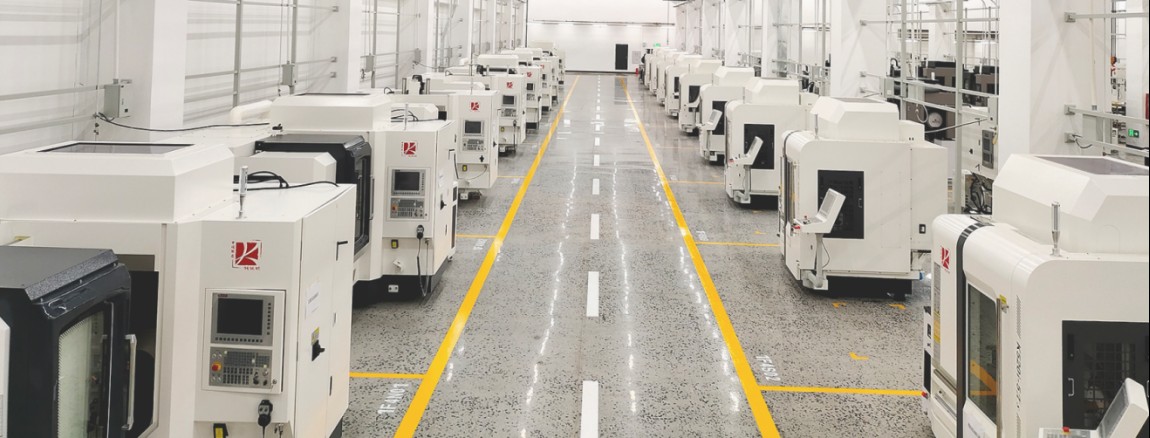
这种技术壁垒是时间堆出来的。截至2025年末,公司拥有279项专利,其中发明专利99项;三年累计研发投入超7500万元,研发人员占比25.29%;子公司铼钠克是国家级专精特新”小巨人”企业。论科创属性,这家公司的各项指标都相当扎实。
03 国产替代在这家公司身上,已经是事实而不是故事
技术好不好,市场说了算。
在数控系统端,钶锐锶同时拥有U系列PWM型和N系列总线型两条产品线,且均实现规模销售,国内少有。PWM型数控系统是高端细分市场,此前长期由德国品牌主导;随着我国高端制造业对高速、高精加工需求的不断提升,U系列产品销量持续增长,成功打破了这一垄断格局。目前公司数控系统累计销售及使用已超2万套,并成功销售至多家知名企业。
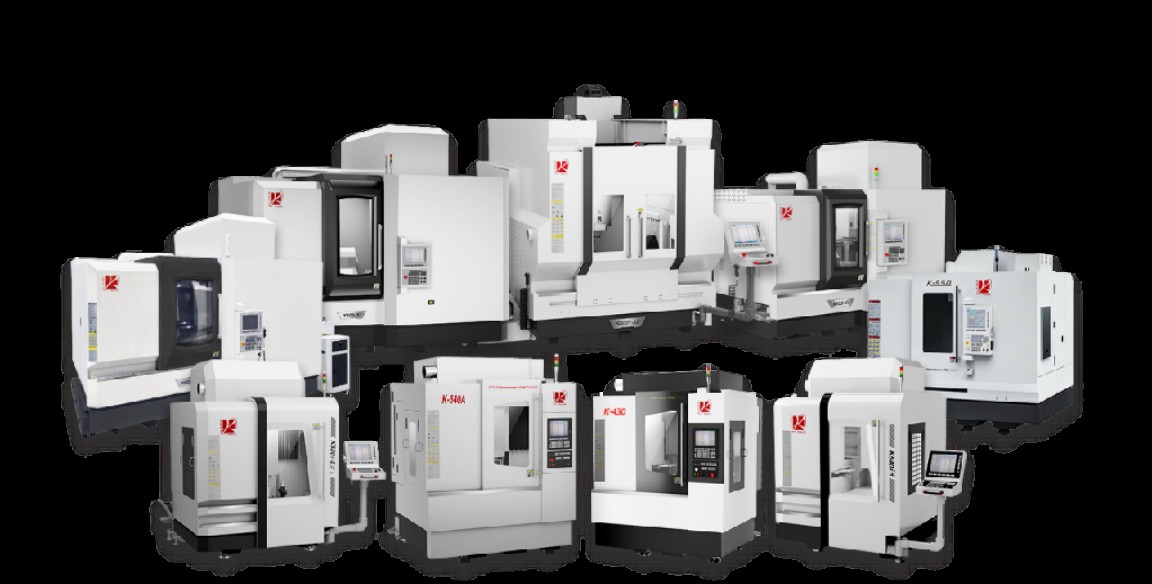
在整机端,据弗若斯特沙利文报告,2024年公司全直驱数控机床销量位列国产厂商第一,旗舰机型定位精度达0.0007毫米量级,已基本对标国际知名品牌水平。
04 业绩高增长之外,应收账款怎么看
2023年至2025年,公司营收从2.53亿元增至4.09亿元,年复合增速约27%;净利润从3561万元增至7648万元,年复合增速约46%。2026年上半年营收同比增长34.08%,归母净利润同比增长40.48%;截至6月末在手确定性订单约5984万元,较上年末增长近四成,加上约1亿元意向订单,合计接近1.6亿元。公司预计前三季度营收同比增长28.52%至35.86%。
值得说明的是应收账款。报告期末公司应收账款随营收增长而有所增加,这是业务规模持续扩大的伴生现象。同时也应看到,公司在市场开拓期采取了相对灵活的收款政策——验收后收取尾款并给予客户一定信用期,这降低了客户首次导入国产设备的资金门槛,客观上帮助公司争取到了更多市场份额。同期经营性现金流连续三年为正,增长并非停留在纸面。
这里的关键是:真正支撑盈利能力的,是核心部件全自研带来的成本优势。自制率逼近100%,让产品在性能对标海外品牌的同时保有价格与本土服务优势——这才是更扎实的护城河。
05 登陆A股之后呢?
钶锐锶的增量逻辑很清晰:产品应用领域正从精密模具、消费电子、航空航天向半导体、机器人、AI服务器、医疗器械延伸,2025年新兴行业收入占比已达17.54%。这些下游对加工精度的要求只增不减,恰好是全直驱技术的用武之地。
如果顺利登陆A股,公司获得的不只是7.19亿元募资。资本平台提供的持续资金支持、品牌背书和规范治理,将帮助它在与国际品牌的长期竞争中赢得客户更深的信任——高端装备生意,信任本身就是订单。
当前市场对钶锐锶的认知,或许还停留在”一家机床公司”的层面,而它”数控系统+核心部件+整机”的平台型价值远未被充分认知。一旦上市落地,这家站在国产替代风口、手握成本优势与技术壁垒的公司,存在明显的价值重估空间。
工业母机的国产化是一场长跑,而上会的发令枪已经响了,钶锐锶,正当其时。
- 全球首展启新程 柔性智造再进阶 SW 携柔性智造新品亮相CCMT2026 赋能精密制造新征程
- 聚势融合 固链强基II 第三届山东泗水机床附件产业高质量发展大会
- 从春晚“空翻”到车间“干活”:人形机器人爆发前夕,机床行业如何牵手未来智造
- 高性能、绿色化、智能化
- 岁月焕新 梦启丙午 |《现代机床》杂志给大家拜年啦!
- igus推出新型工程塑料滚珠轴承,为无尘室带来更高安全性
- 环保合规:igus推出27种无PTFE且经过PFAS检测的新材料
- 现已批量生产:igus推出新型耐用滑板轮、滑轮及滚轮适配器
- igus凭借移动式岸电插座(iMSPO)系统荣获“年度海事创新者”奖
- 新能源汽车电动机高精密制造技术研究与应用
新入驻企业
-
长春荣德光学有限公司
入驻:2026-11-03
-
温州一辰机床附件有限公司
入驻:2026-11-03
-
常州市创荣工具制造有限公司
入驻:2026-11-03
-
广州市吉禾自动化设备有限公司
入驻:2026-11-03
-
东莞市文涛自动化有限公司
入驻:2026-11-03
展会追踪
-
金属聚洪城,冶启新纪元!2027有色冶金展震撼登临
举办:2027-03-28 至 2027-03-30
-
2027重庆工博会暨第27届立嘉国际智能装备展览会
举办:2027-05-27 至 2027-05-30
-
2027中部(郑州)智能制造装备博览会暨第29届好博郑州工业展览会
举办:2027-03-24 至 2027-03-26
-
9月21日即将启幕丨第26届中国机博会暨武汉工博打造中部智造新支点
举办:2026-09-21 至 2026-09-24
-
9月21日即将启幕丨第26届中国机博会暨武汉工博打造中部智造新支点
举办:2026-09-21 至 2026-09-24
企业专访