关注机床行业最新资讯,如需更多信息,请关注我们其他的社交平台!
现代机床杂志 2024 第一期
订阅电话:010-80335298

海天精工——中国制造企业如何从“做产品”进化到“做能力”
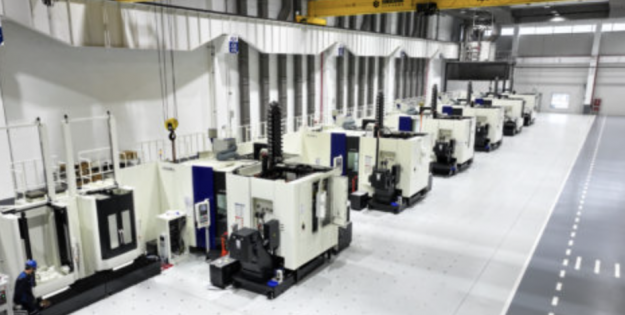
海天精工:一台机床的突围与进击
2025年的中国机床行业,日子不算好过。
制造业景气度在低位徘徊,下游传统领域需求疲软,价格战从低端市场一路蔓延到中端产品线。国内登记在册的机床相关企业超过1.6万家,绝大多数还在低端市场里拼价格、拼组装,核心部件捏在别人手里,利润薄得像纸。
但有一家宁波企业,在这一年交出了一份值得细看的答卷:营收33.68亿元,微增0.48%;归母净利润4.29亿元,同比下降17.97%。账面上的利润确实承压了,可如果只盯着这一个数字,就读不懂这家公司真正的走势。
真正值得关注的是结构性的变化。
龙门加工中心卖了18.95亿元,同比增长7.95%,毛利率稳定在27.57%。立式加工中心卖了8.41亿元,增长6.07%。这两条线都在涨。真正拖累利润的是卧式加工中心——营收掉了30%,毛利率跌了7个多百分点。
但更重要的是另一组数据:**海外营收5.58亿元,同比增长50.01%,毛利率高达39.39%**。国内业务毛利率22.82%,海外高出将近17个百分点。海外收入占比从2024年的11.09%提升到16.56%。
国内市场在收缩,海外在扩张。传统产品线在承压,高端龙门在增长。利润降了,但现金流大增138.51%。这不是一家走下坡路的企业,这是一家在结构调整中蓄力的企业。
海天精工的底牌,是一台龙门加工中心。
这家2002年从海天集团内部配套车间起步的企业,用二十多年时间在龙门加工中心这个细分赛道上扎下了根。2025年,龙门加工中心生产1351台,同比增长35.24%,销售1346台。在高端市场,市占率达到25%到35%。国内大型重工、军工配套企业,正在逐步用海天的设备替换德日进口龙门机床。数百吨级的重型龙门设备,加工精度能做到微米级,加工跨度最大25米——这个级别的设备,不是谁都能造的。
2026年4月的CCMT展会上,海天精工一次性发布三款五轴新品:GFM800龙门五轴高速铣削中心、HF08卧式五轴高速铣削中心、HF125M卧式五轴加工中心。其中HF08斩获行业“春燕奖”。HF125M搭载自研高动态五轴头,现场完成机匣的多角度加工演示,吸引了大量大型模具领域的专业观众。
五轴机床被称为工业母机的“皇冠”,长期被德日品牌把持。海天精工正在一步步撬开这个市场。
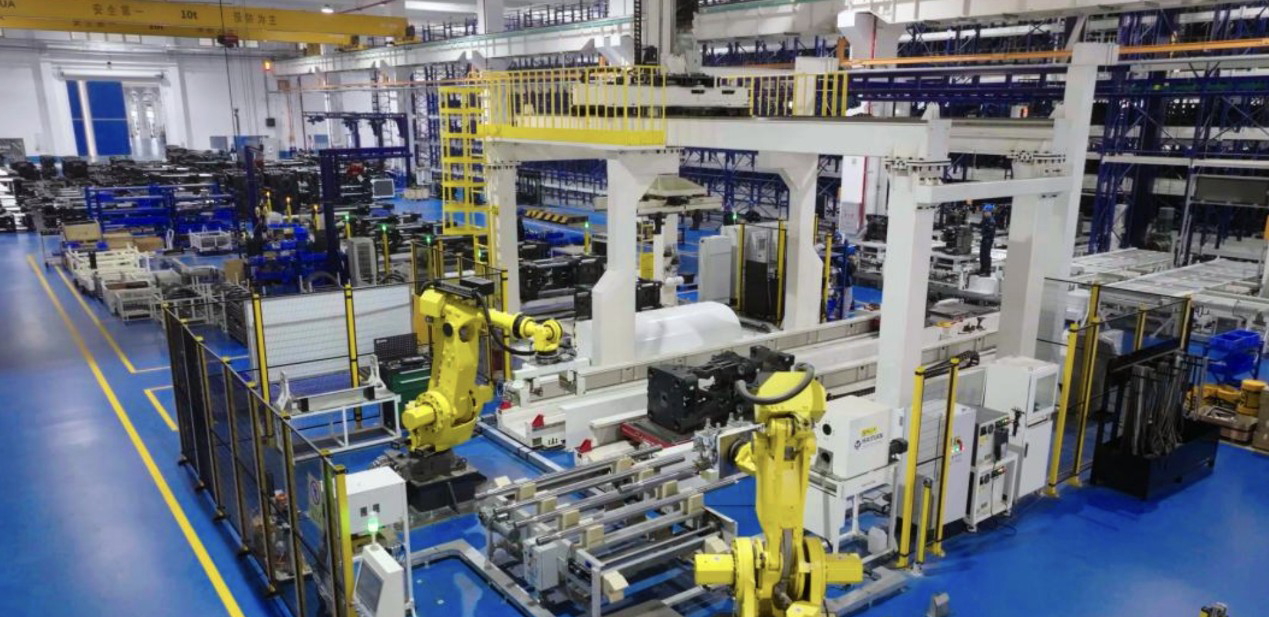
从单机到产线,是另一条重要的进化路径。2025年12月,海天精工向东亚机械交付了首条专门用于精密空压机壳体加工的国产FMS柔性生产线。这套方案集成了自动化、信息化与柔性化,帮客户实现了白天人工值守、夜间黑灯生产。大连工厂内部,智能化卧加FMS柔性自动加工生产线和龙门FMS柔性自动加工生产线已经投产运行。用智能制造的方式生产智能制造装备——这个闭环一旦跑通,就是真正的护城河。
海外市场是海天精工眼下最确定的增长极。
2025年海外营收5.58亿元,同比增长50%,远超国内市场的-5.94%。德国和塞尔维亚子公司已完成筹建并进入业务爬坡期。巴西营销子公司也在筹建中。东南亚设立了马来西亚吉隆坡应用展示中心。管理层在业绩说明会上明确表示,将针对发展中国家完善渠道建设和品牌宣传,针对发达国家市场逐步建立营销网络,并筹划海外区域的产能建设。
海外市场的意义不止是增量,更是利润结构的优化。海外毛利率39.39%,是国内市场的近两倍。随着海外收入占比持续提升,公司的整体盈利水平有望得到改善。
与此同时,核心部件的自主化也在推进。2025年11月,海天精工在互动平台确认,自研数控系统已成功开发并小批量应用于产品中,界面友好、操作简便、与主流系统兼容。主轴、床身、导轨等大件零部件已实现100%内部自制。从中长期来看,功能部件有望对外市场化销售,从整机厂商进阶为“整机+核心部件”双供给企业。
AI是另一个值得关注的方向。
2026年3月的华为中国合作伙伴大会上,海天精工子公司海天数联荣获“解决方案联创共赢奖”。双方在“算力底座+场景应用”层面深度协同。在行业展会上,海天精工已经展出了“五轴机床+柔性产线+数字孪生”的全栈方案。
把AI塞进机床,不是贴个标签就完事。真正的价值在于:让新员工用几个月就能达到老师傅几年的工艺水平;让设备故障从“坏了再修”变成“坏之前就知道”;让生产线在夜间无人值守的情况下持续运转。这些事一旦落地,就是实实在在的生产力提升,也是传统机床厂商短期内无法复制的壁垒。
回到2025年的那份财报。
营收微增、利润下滑——单看这两个数字,确实算不上漂亮。但如果把时间轴拉长,把视野放宽,会发现海天精工正在做一件比短期利润更重要的事:用海外增长对冲国内下行,用高端产品替代低端内卷,用AI和自动化重构产品价值。
国内机床行业长期困在低端内卷的泥潭里,1.6万家企业争夺有限的市场空间。而高端市场长期被德日品牌把持,国产化替代的路走了几十年,至今仍未走完。海天精工选择的路径是:在龙门加工中心这个细分领域做到极致,再向五轴、柔性产线、AI智造逐级攀升;守住国内基本盘的同时,全力向海外扩张。
这条路的底层逻辑并不复杂:把产品做好,把技术做实,把市场做宽。但真正做到的企业,并不多。
2026年一季度,海天精工营收8.15亿元,同比增长10.15%;归母净利润1.11亿元,同比增长12.57%。业绩在回暖。
国产工业母机的追赶之路依然漫长。德日品牌数十年积累的技术优势不会在一夜之间被抹平。但以海天精工为代表的一批本土企业,正在用日复一日的研发投入和实打实的产品落地,一点点缩小这个差距。
从一台龙门加工中心开始,到五轴机床、柔性产线、AI智造、全球化布局——海天精工的故事,本质上是一个中国制造企业如何从“做产品”进化到“做能力”的故事。这条路远未走完,但方向已经足够清晰。
- 全球首展启新程 柔性智造再进阶 SW 携柔性智造新品亮相CCMT2026 赋能精密制造新征程
- 聚势融合 固链强基II 第三届山东泗水机床附件产业高质量发展大会
- 从春晚“空翻”到车间“干活”:人形机器人爆发前夕,机床行业如何牵手未来智造
- 高性能、绿色化、智能化
- 岁月焕新 梦启丙午 |《现代机床》杂志给大家拜年啦!
- igus推出新型工程塑料滚珠轴承,为无尘室带来更高安全性
- 环保合规:igus推出27种无PTFE且经过PFAS检测的新材料
- 现已批量生产:igus推出新型耐用滑板轮、滑轮及滚轮适配器
- igus凭借移动式岸电插座(iMSPO)系统荣获“年度海事创新者”奖
- 新能源汽车电动机高精密制造技术研究与应用
新入驻企业
-
长春荣德光学有限公司
入驻:2026-11-03
-
温州一辰机床附件有限公司
入驻:2026-11-03
-
常州市创荣工具制造有限公司
入驻:2026-11-03
-
广州市吉禾自动化设备有限公司
入驻:2026-11-03
-
东莞市文涛自动化有限公司
入驻:2026-11-03
展会追踪
-
金属聚洪城,冶启新纪元!2027有色冶金展震撼登临
举办:2027-03-28 至 2027-03-30
-
2027重庆工博会暨第27届立嘉国际智能装备展览会
举办:2027-05-27 至 2027-05-30
-
2027中部(郑州)智能制造装备博览会暨第29届好博郑州工业展览会
举办:2027-03-24 至 2027-03-26
-
9月21日即将启幕丨第26届中国机博会暨武汉工博打造中部智造新支点
举办:2026-09-21 至 2026-09-24
-
9月21日即将启幕丨第26届中国机博会暨武汉工博打造中部智造新支点
举办:2026-09-21 至 2026-09-24
企业专访